
想象一下:你手里握着一份“约定好多久必须结清”的合同。平时行情顺的时候,大家会觉得一切都很顺;可一旦配资期限到期,真正考验就来了——保证金够不够、资金回流快不快、平台账上有没有“可用的现金”。这就像盛夏的暴雨:云不一定吓人,水位线才决定你要不要赶紧找高处。
因此聊“粤友钱”,重点不是只看口号或收益预期,而是把它当作一段期限驱动的资金安排:到期怎么处理、违约怎么补、资金归集有没有通道、是否存在被动续期或不透明展期。这些细节往往直接影响后续股市波动下的被动卖出压力。
我更建议用一个“先资金、后仓位、再事件”的框架。你可以按这个顺序自查:
如果你想要更“硬”的依据,可以参考监管机构反复强调的底层原则:金融活动要真实、可核验、可追踪,风险处置要有预案。比如在信息披露和资金监管方面,公开的监管要求里常见“穿透核查、合规审慎、风险隔离”等关键词,这些方向能帮助你建立判断标准(可在公开的监管通稿、行业自律规则中检索相近表述)。
近几年金融创新确实多了:产品结构更灵活、资金运作方式可能更“平台化”。但创新不等于低风险。很多风险不是来自“新”,而是来自“新机制把旧规则藏起来了”。你要问清楚:创新带来的便利,是否同时带来更强的资金隔离、更透明的报表、更明确的到期处置流程。
尤其当涉及杠杆倍数,市场波动一放大,收益分配与风险承担的匹配就会变得更敏感。杠杆不是越高越好,关键在于“可持续性”:保证金追加机制是否清晰、额度调整是否公平、回款周期是否与市场流动性一致。
配资期限到期往往分两类情况:一类是平稳回收,资金按规则回流;另一类是市场剧烈波动导致需要处置。后者里,投资者最怕的不是亏损本身,而是“不知道亏是怎么来的、怎么计算的、什么时候能拿回资金”。
所以你可以把“到期”拆成三问:第一,保证金与风险准备金是否足额?第二,到期回款的路径是否可验证(例如是否可通过对账、审计或第三方托管/存管信息核验)?第三,若触发强制措施,规则是“事先写清”还是“事后解释”?写清的通常更可预期,事后解释的风险更大。
平台资金管理能力可以从几件事看出来:资金是否分账管理、是否有明确的资金用途边界、是否能提供及时且一致的对账信息。信用评估则建议关注两块:投资者的履约能力(比如历史还款记录、资产状况)和可补足性(比如追加保证金的能力与条件)。
这里可以借鉴权威审计与风控框架常用思路:用“证据链”替代“口头承诺”。比如在公司披露与审计实践中,常见的原则是交易记录、资产负债归属、以及关键假设要能被支持。你在投资里也可以用类似逻辑:能否提供可核验材料,能否解释关键口径。
很多人只问“杠杆倍数是多少”。但更关键的是:在一定市场波动下,你能承受多久?当期限临近,生存时间更短。你可以把杠杆理解成一台放大器,它会把市场波动同时放大到收益和风险;而到期机制相当于“倒计时”。倒计时越短,放大器越危险。
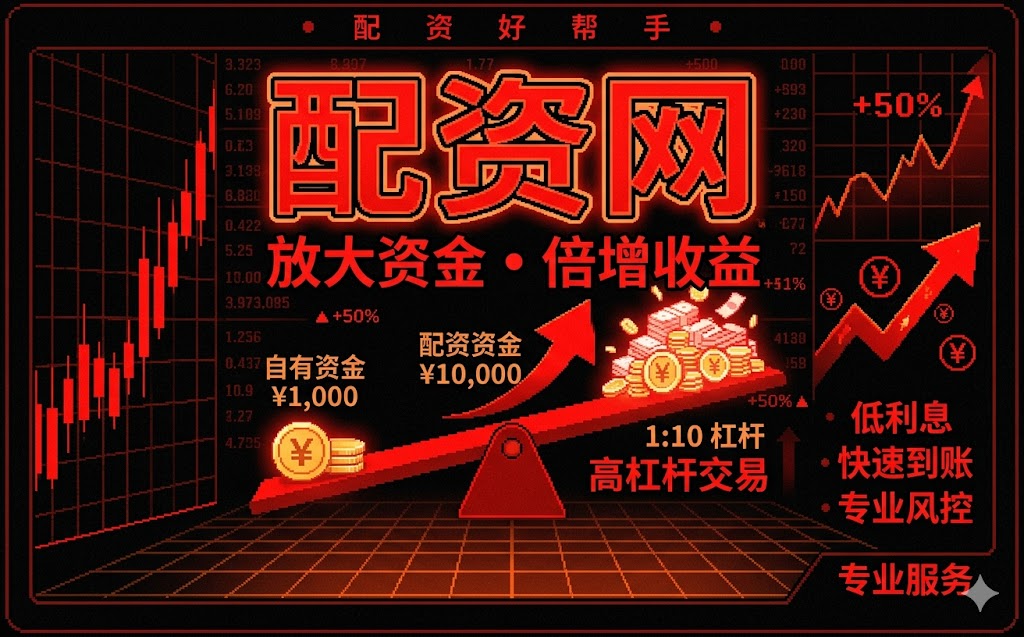
因此,别把杠杆当成单一数字,把它当作组合变量:杠杆倍数×保证金规则×到期处置条款×平台资金管理能力。只要其中任何一项变差,你的风险曲线就会明显上移。
只要你愿意把“条款”当成“指标”,把“资金流”当成“方向盘”,你就更可能在信息不完美的市场里,做出更稳、更能睡得着的选择。
评论
文章把“粤友钱”拆成到期处置、资金回流和保证金可用性,让我意识到K线之外还有一套期限驱动的账本逻辑。对照“触发条件”而不是口号,确实更实用。
喜欢它强调“先资金、后仓位、再事件”,尤其是到期三问:保证金是否足额、回款路径可否核验、强制措施是否事先写清。能不能对账、穿透,才是关键。
我以前只盯杠杆倍数,这篇提醒“生存时间”才是核心。只要保证金追加和处置条款不清晰,倒计时会把风险曲线整体抬高,收益再好也可能承受不了。
文中提到金融创新“更灵活但更不透明”的可能性,我深有感触。一定要追问资金隔离、报表透明度和回款周期是否与市场流动性匹配,否则容易被动。